一、行业格局:从“有没有”到“好不好”
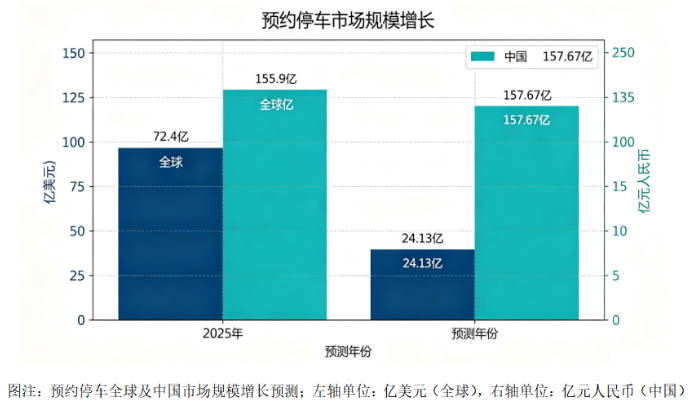
全球预约停车市场正经历一场深刻的价值重构。据市场研究机构The Insight Partners数据显示,2025年全球停车预约市场规模已达72.4亿美元,预计到2034年将增长至155.9亿美元,2026至2034年间的复合年增长率为8.9%。不同口径的数据虽有差异,但市场持续向好的趋势高度一致。
在北美,SpotHero作为领先的停车预约平台,自2011年成立以来已覆盖美国和加拿大400多个城市、超1.3万个停车设施,累计售出停车预订额已超过20亿美元。2026年2月,Uber宣布收购SpotHero,计划将其停车预订服务整合至Uber App中,标志着出行巨头正在将停车预约从独立服务变为出行生态闭环的“最后一环”。
在英国,JustPark是市场领军者,拥有超过1,400万用户,覆盖全国超百万个停车位,全球年预订量超10亿美元。其与Google Maps完成深度整合,用户在地图上搜索目的地后可直接完成车位预订,无需跳转独立App,使“车位预约”从主动查询变为出行规划中的自然一环。
中国市场的表现同样值得关注。2025年中国预约停车市场规模已达24.13亿元人民币,受益于智慧城市建设的持续推进和新能源汽车保有量的快速增长,预计这一数字将在2032年达到157.67亿元。中国停车位缺口超1亿个,核心城市缺口率超50%,这一结构性矛盾为预约停车市场提供了深厚的生长土壤。
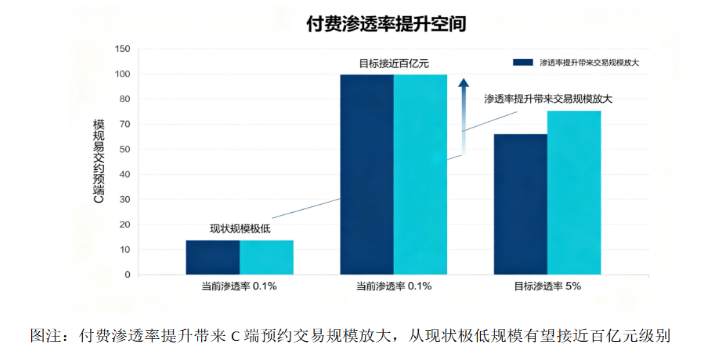
面向未来,随着出行习惯的逐步养成,预约停车将从当前的“医疗、机场等刚性场景驱动”向日常出行场景渗透。据行业分析,若预约停车付费渗透率从当前不足1‰提升至5%,对应的C端用户预约交易规模即可达到近百亿元级别。叠加动态定价、停充一体预约溢价、自动驾驶对车位预约的刚性需求等增量因素,预约停车有望在2032年前后成长为千亿级的出行服务市场。
这意味着什么?意味着停车行业正在从一个边缘的配套服务,走向城市出行生态的核心舞台。
二、驱动逻辑:三大结构性力量重塑行业
城市化催生刚需。联合国预计到2050年全球68%的人口将居住在城市区域。城市密度持续攀升,道路资源与停车资源的紧张程度与日俱增。城市核心区“潮汐式”停车矛盾尤为突出——高峰时段一位难求,平峰时段大量闲置。这种结构性失衡是预约停车系统最根本的市场驱动力。
效率焦虑倒逼变革。对车主而言,最痛的不是停车费贵了5块、10块,而是“找不到位、绕半天、排队进不去、缴费口堵着出不来”。预约停车解决的核心问题不是价格,而是“确定性”——让车主在出发前就知道目的地有位可停,不必在陌生区域耗费时间巡游。这种“少折腾”的价值正在被市场充分定价。
可持续政策提供推力。 各地政府日益认识到停车管理在减碳减排中的作用。研究表明,寻泊巡游是城市拥堵的重要成因,减少巡游时间可直接降低燃油消耗与碳排放。欧盟的低碳区政策、中国的智慧城市标准、各国的新能源汽车推广计划,都在将预约停车从“可选”推向“必选”。
三、商业模式:从“收停车费”到“做节点生意”
行业观察者注意到一个关键转向:停车场的身份正在从“停放空间”向“服务节点”迁移。
过去,停车场赚钱的逻辑很简单——划线、计时、收费,商业模式链条极短:设备商→集成商→物业/停车场→车主。这个链条的天花板非常有限,因为停车费本身的单价提升空间极为有限。
今天,这条链已经变长,甚至被重构。硬件销售只是入口,云平台运营、支付服务、预约管理、充电整合、商圈导流、数据分析、城市治理——每一个环节都可能成为独立的收入来源。
以“停充一体”为例,全国充电车位日均无效占用率高达43%,“有桩无位”是新能源车主的普遍困境。如果预约系统能将停车和充电打包成一个确定性的服务包,用户愿意为此支付溢价,运营商则打开了“车位费+充电服务费+套餐订阅”的多层收入结构。
再比如AI驱动的动态定价。传统停车场实行“一刀切”的静态收费,而AI系统可根据时段、季节、事件、天气、实时需求预测未来12小时的车位余量,动态调整价格以实现供需匹配。这本质上是对“车位”这种稀缺资源的市场化配置,其效率提升带来的收益增量不容小觑。
四、技术演进:AI让停车从“被动”走向“主动”
行业正在经历从“自动化”到“智能化”的关键一跃。
第一阶段(取卡时代)解决的是“账目可信”,第二阶段(车牌识别时代)解决的是“无人值守”,而AI正在进入第三阶段——解决“经营决策”。有企业负责人在行业论坛上坦言,过去停车场管理需要约8000名员工,无人化之后已缩减至不到2000人,但这还不够——AI的真正价值在于替代“人脑”,而非仅仅替代“人手”。
“服务找人”正在成为新的体验范式。英国领先的停车平台JustPark与Google Maps的深度整合展示了这一方向——用户在地图上搜索目的地后,点击商家页面的“在线预订”按钮即可直接完成车位预订,无需跳转独立App。JustPark覆盖超过250万个车位,拥有超过1,400万英国用户,其与Google的合作将停车服务嵌入了用户日常最高频的地图搜索场景,使“车位预约”从主动查询变为出行规划中的自然一环。此外,北美停车巨头SpotHero被Uber收购后,正将停车预订整合进Uber App的出行流程中——无论用户选择打车还是自驾,都能在同一界面完成全程操作,进一步验证了“停车服务融入出行决策链”这一趋势的全球普适性。
支付环节也在被重构。传统扫码支付至少需要7秒,而无感支付被期望压缩至1秒以内。用户甚至无需掏出手机,车机唤醒即可完成支付。这种“零打扰”体验的普及,将极大地提升用户对预约停车服务的接受度和黏性。
五、区域分化:全球市场各有节奏
北美市场成熟度最高。美国每辆车约拥有8个停车位,城市化背景下,停车场系统升级需求明确。北美数字停车龙头SpotHero自2011年进入该业务以来,累计停车预订销售额已超过20亿美元。
亚太是全球最具活力的市场。中国、日本、韩国凭借高智能手机渗透率、5G基础设施和“无感停车”与城市大脑的深度融合,走在前列。东南亚和印度则处于数字化改造初期,基础设备升级需求巨大,为设备供应商提供了可观的市场空间。
欧洲市场受严格的可持续发展政策和GDPR数据保护法规双重塑造,合规性、互操作性、低碳要求构成市场门槛,但也为具备技术优势的解决方案提供商创造了差异化竞争的机会。
六、挑战与隐忧
行业前景虽乐观,但挑战同样不可忽视。
随着AI调度技术的成熟,停车场已不再需要大规模硬件改造——轻量级的数据接入即可实现车位状态同步与预约调度。真正的瓶颈已从“技术能不能实现”转向“运营方愿不愿意接入”:部分停车场运营方出于对客流流失的担忧、对数据归属的疑虑、或缺乏明确的利益分配机制,往往对接入统一平台持观望态度。
然而,这种顾虑正在被实践证伪。恰恰相反,数据共享带来的不是“分流”,而是“精准引流”。当停车场接入AI调度平台后,系统基于实时车位状态和用户出行目的地,主动将需求精准匹配到最近的空闲车位。这意味着,接入平台的停车场获得的是有明确停车意愿、愿意付费的精准用户,而非随机的过路车流。平台方通过数据共享获取的流量洞察,进一步优化AI推荐算法,形成“更多数据→更准匹配→更高转化→更多收益”的正向飞轮。接入城市级预约平台后的停车场,高峰期车位周转率可提升30%以上,非高峰时段则通过动态定价和套餐推荐触达原本不会到访的用户群体。车位还是那个车位,但数据的“润滑剂”让每一平方米的坪效发生了质变——这才是AI调度真正的商业价值所在。
数据安全与隐私保护始终是用户信任的基石。领先平台已将数据加密与隐私合规提升至最高优先级——端到端加密、匿名化处理、最小必要原则已成为行业标配,用户的位置数据、车辆信息和支付记录在传输与存储各环节均受到严格保护。在GDPR、《个人信息保护法》等法规框架下,合规能力本身就是一道市场准入门槛,倒逼平台将安全建设从“成本项”转化为“竞争力”。真正需要警惕的并非技术层面的泄露风险,而是用户对“数据被如何使用的知情权”是否得到充分尊重。
七、展望:万亿级市场重构进行时
有行业测算表明,通过错峰共享与动态调度,车位利用率可从60%-70%提升至85%-95%,仅此一项即可释放约3000亿元的增量市场。
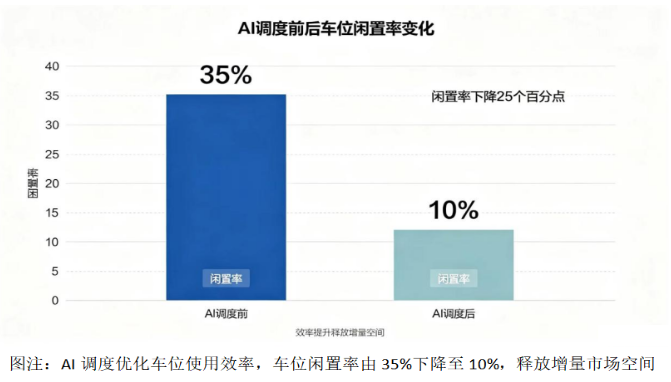
叠加设备、软件、托管服务及充电整合的既有市场,一个万亿级的结构性重构机遇正在形成。
但这场重构的赢家,未必是传统的设备供应商或停车场运营商。最有价值的或许不是“车位”本身,而是车停下来之后,能带出多少后续生意——充电、消费、数据、广告、城市管理服务……每辆车、每次停车,都可能成为商业链条的一个触点。
停车预约平台正在从“解决停车问题的工具”变成“智慧城市的基础设施”。这一趋势的终点,或许是我们不再需要“寻找”停车位——因为车还没到,位已经准备好了。
本文来源: 智慧出行行业研究中心 | 预约停车专题研究组
数据支持: 综合自The Insight Partners、MarketsandMarkets、Grand View Research、中国产业信息网、智研咨询及各地区公开披露信息
发布时间: 2026年9月
免责声明: 本文为行业趋势分析,基于公开市场数据及行业案例整理而成不构成投资建议。文中观点仅代表研究立场,不代表任何企业或机构立场。
【免责声明:此文内容为本网站转载企业宣传资讯,仅代表作者个人观点,与本网无关。文中内容仅供读者参考,并请自行核实相关内容。如用户将之作为消费行为参考,本网敬告用户需审慎决定。本网不承担任何经济和法律责任。】
推荐新闻
MORE热点新闻
MORE